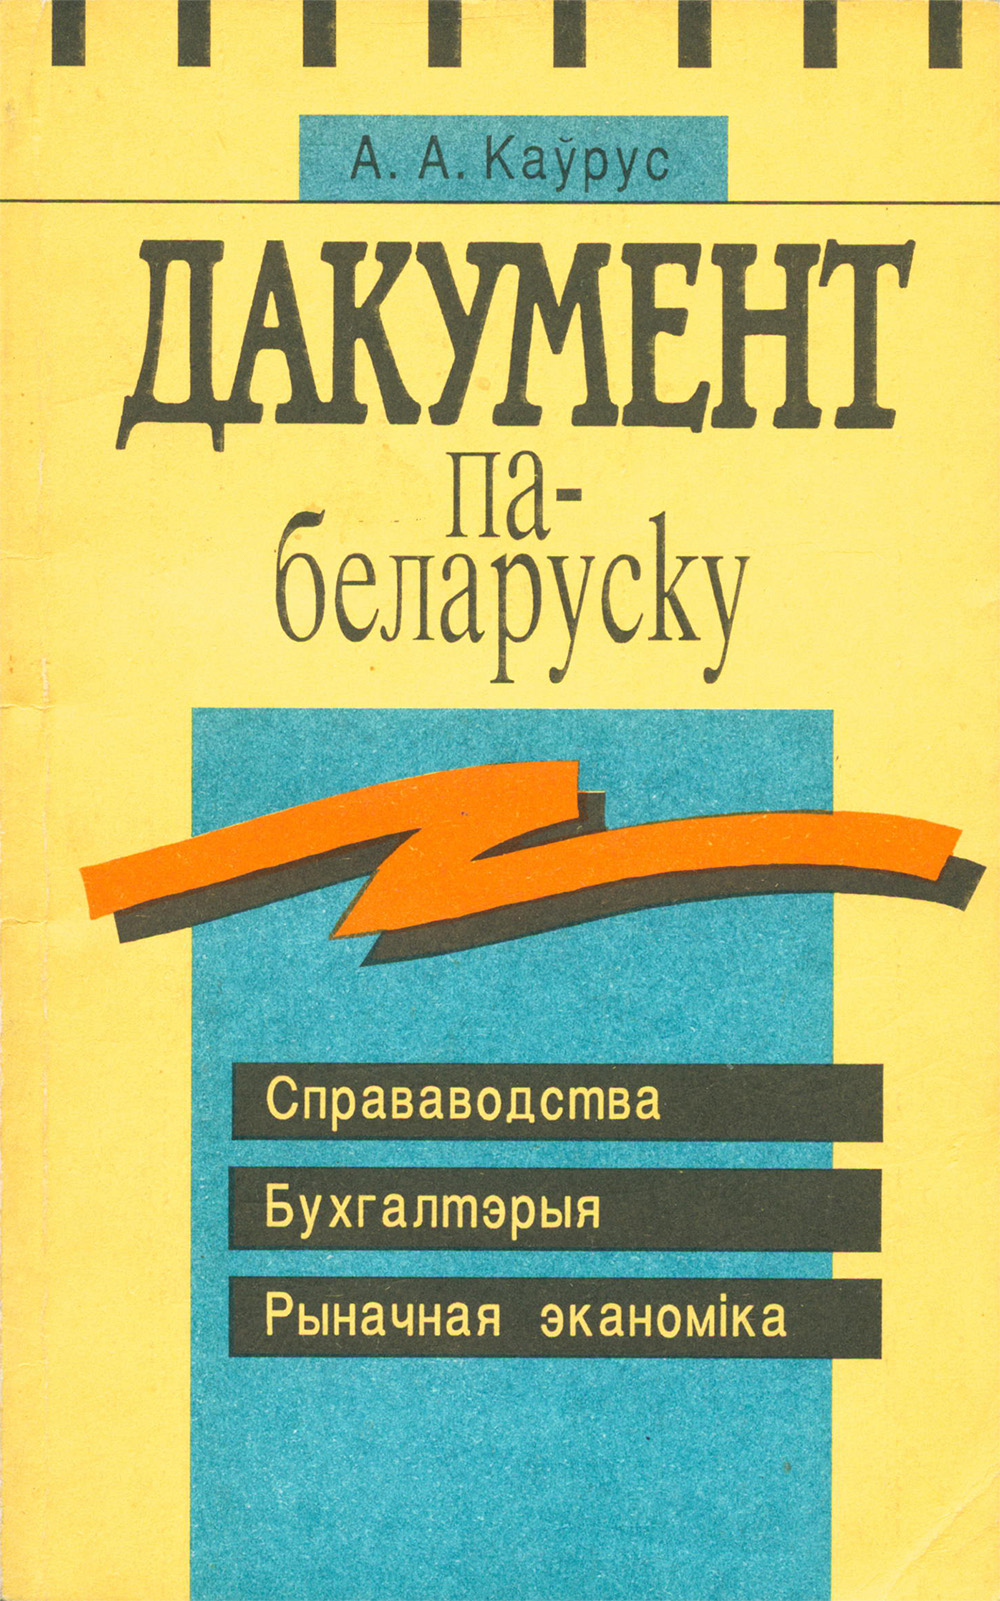
Дакумент па-беларуску
Справаводства. Бухгалтэрыя. Рыначная эканоміка.
Алесь Каўрус
Выдавец: Беларусь
Памер: 160с.
Мінск 1994
A. А. Каўрус


            ДАКУМЕНТ


        беларуску


Рыначная эканоміка


A. A,Каўрус


                дакжеі


    беларуску


         Справаводства
         Бухгалтэрыя
Рыначная эканоміка


МІНСК «БЕЛАРУСЬ» 1994


ББК 65.050.9(26)2 К 30
УДК 651.5:808.26


      Каўрус A. А.
К 30 Дакумент пабеларуску: Справаводства. Бухгалтэрыя. Рыначная эканоміка. — Мн.: Беларусь, 1994. — 160 с.
         ISBN 5338O11O34.
         Кніга знаёміць з паняйцем дакумента і яго асноўнымі элементамі. Яна змяшчае таксама кароткае апісанне і прмкладныя тэксты тых дакументаў, што выкарыстоўваюцца ў справаводстве, бухгалтэрыі, у сферы рыначнай зканомікі. Рускабеларускі слоўнік дапаможа перайсці да вядзення дакументацыі на беларускай мове.
         Адрасуецца справаводу і бухгалтару, прадпрымальніку і работніку гандлю, студэнту і выкладчыку, журналісту і выдаўцу.


      KNTWT^r^P БЗ 10293 ББК 65.050.9(2Б)2


ISBN 5338011034

© A. A. Каўрус, 1994 © Афармленне.
  A. А. Кулажэнка, Г. 1. Мацур, 1994

ПРАДМОВА


   3 развіццём і ўсталяваннем рыначнай сістэмы ў наша жыццё ўваходзяць новыя паняцці і тэрміны, а таксама актывізуюцца словы, якія ўжываліся абмежавана, пераважна ў дачыненні да эканомікі і палітыкі краін Захаду (дкцыя, бізнес, біржа, брокер, дывідэнд, прыватызацыя і інш.). Для таго каб разумсць сутнасць змен, што адбываюцца ў грамадскапалітычнай і сацыяльнаэканамічнай сфсрах, быць і актыўным удзельнікам новых адносін, якія складваюцца ў народнай гаспадарцы і грамадстве, неабходна перш за ўсё засвоіць адпавсдныя тэрміны і паняцці і ўмець імі карыстацца.
   Гэта кніга змяшчае шматлікія тэрміны, папулярна тлумачыць асноўныя паняцці рыначнай эканомікі, бухгалтэрыі, справаводства, іншых сумежных галін чалавечай дзейнасці.
   Актуальнасць выдання павялічваецца ад таго, што яшчэ няма адпавсднага даведніка на беларускай мове. Як вядома, да апошняга часу ні ў справаводстве, ні ў бухгалтарскай справе, ні ў сфсры эканомікі беларуская мова фактычна не ўжывалася. Вось чаму робіцца спроба стварыць дапаможнік, арыснтаваны на шырокага чытача: справавода і бухгалтара, прадпрымальніка і спажыўца, вучня і настаўніка, студэнта і выкладчыка, журналіста і выдаўца.
   У адпаведнасці з акрэслснымі асноўнымі задачамі і будусцца кніга. Псршы раздзел знаёміць з паняццем дакумента, змяшчае кароткае апісанне і ўзоры, часам прыкладныя тэксты, дакумснтаў. У другой частцы кнігі даецца лаканічная характарыстыка тэрмінаў, паняццяў, з’яў сацыяльнаэканамічнага і грамадскапалітычнага характару, галоўным чынам тых, што раскрываюць сутнасць катэгорый рыначнай эканомікі, бухгалтарскага ўліку і справаводства.
   Завяршае кнігу «Рускабсларускі слоўнік», у якім падаюцца не толькі растлумачаныя ў папярэдніх раздзелах словы, але і некаторыя іншыя, што выкарыстоўваюцца ў названых вышэй сфсрах дзейнасці і ўяўляюць пэўную цяжкасць пры ўжі>іванні, асабліва пры перакладзе з рускай мовы на бсларускую. Асобна ў гэтым раздзеле вылучаны назвы ўстаноў і арганізацый.


РАЗДЗЕЛ ПЕРШЫ

ДАКУМЕНТ

   Паняцце дакумента. У штодзённым жыцці і працы чалавек наладжвае афіцыйныя, службовыя адносіны з іншымі людзьмі, з арганізацыямі, установамі. Гэтыя адносіны рэгулююцца прававымі нормамі, замацаванымі ў законах, указах, пастановах, дагаворах і іншых дакумснтах. Значэнне заканадаўчых актаў, дакументаў асабліва ўзрастае на цяперашнім этапе, калі наша краіна становіцца прававой дзяржавай.
   Што такое дакумент? Існуе шмат азначэнняў. Прыводзім адно з іх: «Дакументамі называюцца адпаведным чынам складзеныя, падпісаныя і засведчаныя справавыя паперы, якімі афармляюцца розныя гаспадарчыя апсрацыі, прававыя адносіны і дзеянні юрыдычных асоб і грамадзян»¹.
   Гэта традыцыйная дэфініцыя, правільная ў сваёй сутнасці, нс ўлічвае ўсёй разнастайнасці сучасных сродкаў захавання, перадачы і выкарыстання інфармацыі. Дакумент можа быць атрыманы пры дапамозе пісьма, малюнка, графікі, фатаграфіі, гуказапісу. Таму ён вызначаецца ДАСТам як «матэрыяльны аб’ект з інфармацыяй, замацаванай створаным чалавекам спосабам для яе перадачы ў часс і прасторы»².
   Дзейнасць установы фіксуецца ў розных відах дакументаў. Іх можна падзяліць на групы:
  1.   Распарадчыя дакумснты (пастановы, распараджэнні, рашэнні, загады і інш.).
  2.   Арганізацыйныя дакументы (статуты, палажэнні, інструкцыі).
  3.   Арганізацыйнараспарадчыя дакументы (пратаколы).
  4.   Інфармацыйнадаведачныя дакументы (даведкі, дакладныя і тлумачальныя запіскі, зводкі, агляды, акты, лісты, тэлеграмы і тэлсфанаграмы).


    ¹ Рабнновнч П. А. Корреспоцденцля н делопронзводство. М., 1970. С. 5.

    ² Документы л делопролзводство. Справочное пособме. М., 1991. С. 5.

4

   У дачыненні да справаводства дакументы могуць класіфікавацца паводле змссту (простыя і складаныя, у залежнасці ад таго, адно ці некалькі гтытанняў ахоплівае іх змест), паходжання (афіцыйныя, або службовыя, і асабістыя), паводле тэрміновасці (тэрміновыя і нетэрміновыя) і г. д.
   Па форме дакументы падзяляюцца на агульныя, стандартныя і тыпавыя. Агульнымі з’яўляюцца дакументы, якімі афармляюцца розныя дзсянні і адносіны, напрыклад, загады, службовыя лісты, заявы і пад. На кожны раз тут складаецца новы дакумснт. Стандартныя запаўняюшіа ў пэўнай паслядоўнасці і па строга абавязковых правілах. Гэта — даручэнні на атрыманне таварнаграшовых каштоўнасцяў, камандзіровачныя пасведчанні, даведкі пра заработную плату, з месца жыхарства і пад. Для тыпавых дакументаў, апрача формы, органы кіравання вызначаюць і прыкладны змест.
   Адны дакументы — службовыя лісты, акты, анкеты, аўтабіяграфіі, лісткі ўліку кадраў, заявы, даведкі, дагаворы, дакладныя запіскі, загады і інш.— з’яўляюцца дакумснтамі справаводства. Другія — прыймовыя квіткі нарыхтоўчых арганізацьгй, таварнатранспарпгыя накладныя, прьтходныя і расходныя (выдатковыя) ордэры і пад. знаходзяць сваё адлюстраваннс ў кнігах бухгалтарскага ўліку і належаць да бухгалтарскіх дакументаў. Ёсць таксама спецыяльная дакументацыя па планаванні вытворчасці, па агранаміі, заатэхніі ды іншых відах дзейнасці прадпрыемства, гаспадаркі, установы.
   Для афармлення гаспадарчых аперацый, якія ажыццяўляюцца на прадпрыемствах і ў арганізацыях, выкарыстоўваюцца розныя па форме і змесце дакументы.
   Распарадчыя дакументы змяшчаюць распараджэнне, заданне кіраўніка прадпрыемства ці іншых асоб на ажыццяўленне пэўных гаспадарчых аперацый. Да ліку распарадчых дакументаў адносяцца: загады, распараджэнні і пад. Распарадчыя дакумснты не пацвярджаюць фактаў ажыццяўлсння гаспадарчых аперацый і таму не з’яўляюцца падставай для іх адлюстравання ў бухгалтарскім уліку. У апошнім рэгіструюцца толькі тыя гаспадарчьтя аперацыі, сапраўднае выкананне якіх паказана ў апраўдальных дакументах.
   Апраўдальныя (выканаўчыя) дакументы афармляюць ужо здзсйснсныя аперацыі, таму яны служаць бухгалтэрыі падставай для ўліку ажыццёўленых аперацый.

5

Апраўдальнымі дакумснтамі з’яўляюцца матэрыяльныя прыходныя ордэры, акты прыняццяздачы, квіткі, накладныя і інш.
   Дакументы ўліковага афармлення складаюцца работнікамі бухгалтэрый, каб на падставе распарадчых і апраўдальных дакументаў падрыхтаваць далейшыя ўліковыя запісы, палегчыць і паскорыць іх. Да іх належаць: накапляльныя (дапаможныя) ведамасці для групавання аднародных гаспадарчых аперацый, ведамасці размеркавання агульнацэхавых і агульназаводскіх выдаткаў, ведамасці налічэння амартызацыі, разлікі, даведкі і інш.
   Камбінаваныя дакументы спалучаюць у сабе прыкметы распарадчых, апраўдальных і дакументаў бухгалтарскага афармлсння. Яны змяшчаюць і распараджэннс на выкананне канкрэтнай гаспадарчай аперацыі і афармляюць ужо ажыццёўленую аперацыю. Напрыклад, расходны (выдатковы) касавы ордэр, з’яўляючыся распараджэннем касіру на выдачу грошай з касы, служыць распарадчым дакумснтам. Пасля таго як грошы будуць выдадзены, гэты дакумент з подпісам асобы, што іх атрымала, будзе ўжо апраўцальным, які пацвярджае факт выдачы грошай з касы. Бухгалтар пазначае на гэтым ордэры карэспандавальныя рахункі, і ён становіцца дакументам бухгалтарскага афармлення. Да ліку камбінаваных дакументаў належаць: авансавая справаздача, патрабаванне на водпуск матэрыялаў са склада, прьтходныя і выдатковыя касавыя ордэры і інш.
   Паводле спосабу адлюстравання апсрацый дакументы бываюць асноўныя (першасныя) і зводныя. Асноўныя дакументы непасрэдна афармляюць гаспадарчыя аперацыі і з’яўляюцца першым сведчаннем іх ажыццяўлення. Да іх належаць: чэк на атрыманне грошай з банка, патрабаванне на водпуск матэрыялаў са склада, плацежнае патрабаванне і інш. Зводным называецца дакумент, які абагульняе дадзеныя асноўных дакументаў, напрыклад, разліковаплацежная ведамасць, таварныя, касавыя справаздачы.
   Кожны дакумснт складаецца з асобных элементаў — рэквізітаў (аўтар, адрасат, подпіс, дата і г. д.). Сукупнасць рэквізітаў, пэўным чынам размешчаных у дакуменце, складае яго фармуляр. Розньтя віды дакументаў маюць розны набор рэквізітаў, які абумоўліваецца прызначэннем дакументаў. Напрыклад, акт, загад, пратакол маюць неаднолькавы набор рэквізітаў. Фармуляр, характэрны для пэўнага віду дакументаў, называецца тыпавым фармулярам.

6

   Службовыя дакумснты, як правіла, складаюцца на бланку — стандартным аркушы паперы, на якім узнаўляецца сталая інфармацыя дакумента і адводзіцца месца для пераменнай інфармацыі. У бланк уваходзіць шэраг рэквізітаў, якія наносяцца друкарскім спосабам.
   Існуюць два віды бланкаў: бланк ліста і агульньг бланк на ўсе іншыя віды дакументаў. Бланк ліста і атульны бланк адрозніваюцца дзвюма парамі рэквізітаў. Гэта — адрас установыаўтара (індэкс, паштовы і тэлсграфны адрас, нумар тэлсфона, нумар рахунку ў банку) у бланку для ліста і від дакумента (або месца для гэтага рэквізіта) у агульным бланку — псршая пара; спасылка на індэкс і дату ўваходнага дакумснта ў бланку для ліста і месца складання дакумента ў агульным бланку — другая пара.
   Спынімся больш падрабязна на некаторых рэквізітах, з іншымі пазнаёмімся пры разглядзе асобных дакументаў.
 КНІГІ ОНЛАЙН