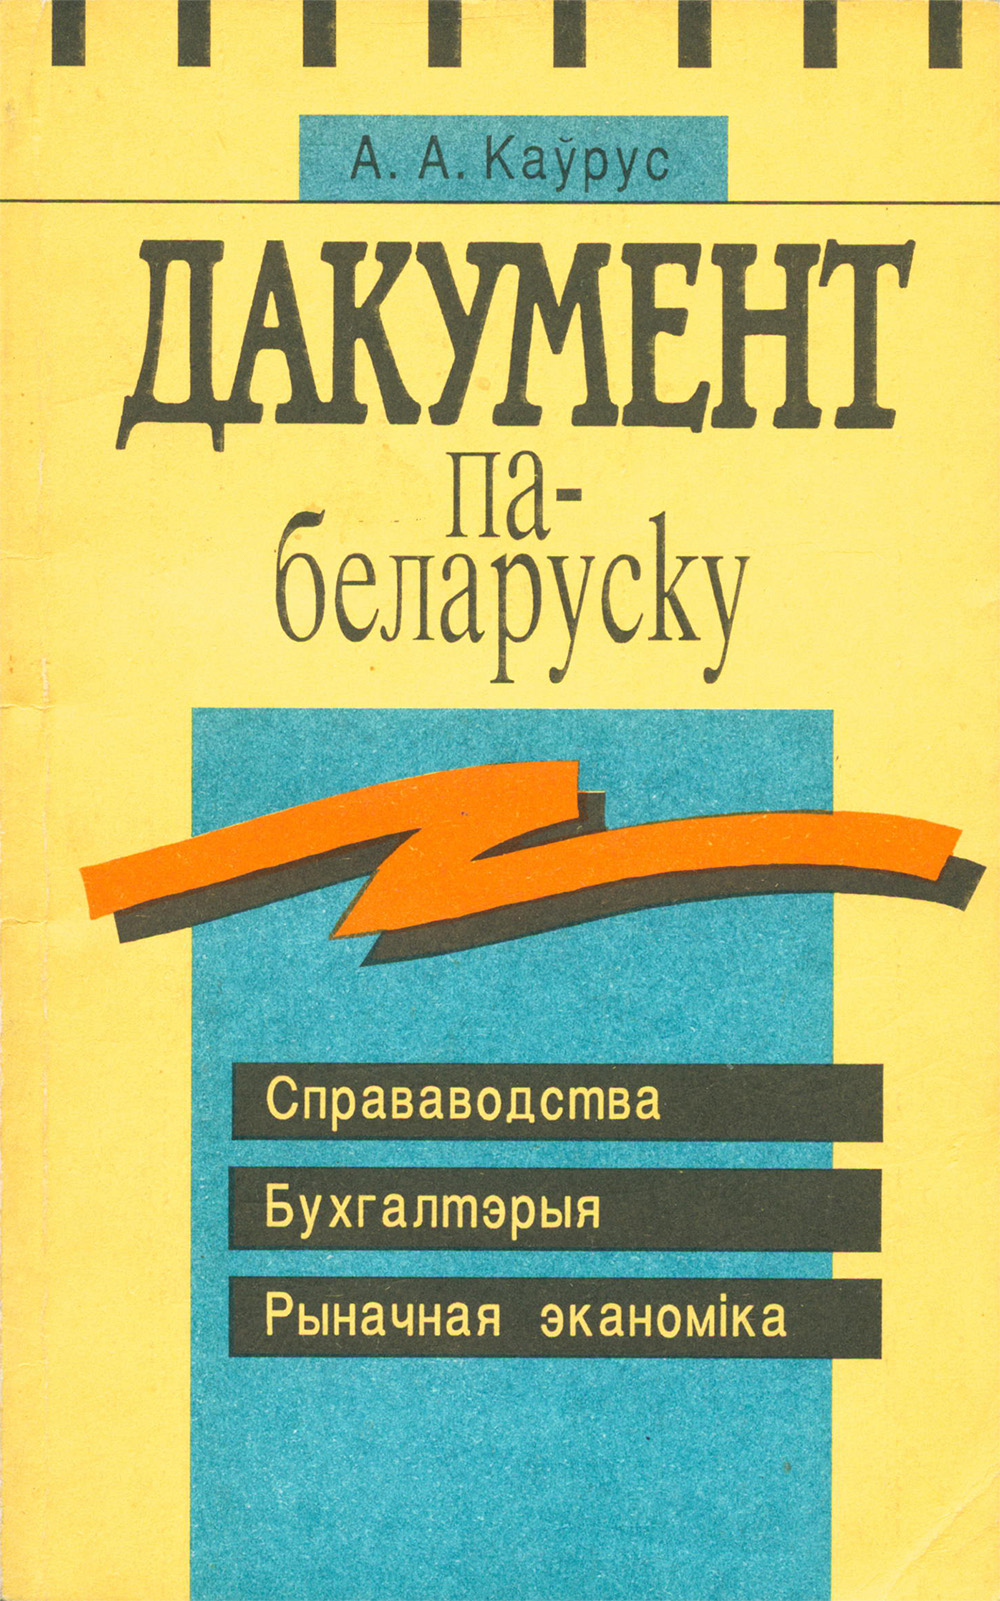
Дакумент па-беларуску
Справаводства. Бухгалтэрыя. Рыначная эканоміка.
Алесь Каўрус
Выдавец: Беларусь
Памер: 160с.
Мінск 1994
   Брокер [англ. broker]. Пасрэднік (фірма ці асобны прадпрымальнік), які дзейнічас на таварнай, фондавай або валютнай біржы. Брокер учыняе ўгоды на продаж і куплю тавару, каштоўных папер паводле даручэння і ад імя сваіх кліентаў — пастаўшчыкоў і прадаўцоў, заказчыкаў і пакупнікоў. Брокер у яме — член біржы, які ўчыняе ўгоды ў «яме» як для сябе, так і паводле даручэння іншых асоб ці фірмаў за камісійную плату. Рэгіструецца радай (саветам) дырэктараў біржы, атрымлівае значок, які дае права працаваць у «яме».
   Брута [іт. brutto — грубы, неачышчаны]. Валавы, агульны; маса тавару разам з упакоўкай (тарай).
   Бухгалтарская праводка. Афармленне карэспандэнцыі рахункаў. Пры гэтым паказваюода дэбставаны і крэдытаваны рахункі і сума падлеглай рэгістрацыі гаспадарчай аперацыі. Бухгалтарскія праводкі часам называюць рахунковымі формуламі, а таксама канціроўкамі. Складаюць бухгалтарскія праводкі на падставе апраўдальных дакументаў. Яны бываюць простыя і складаныя. Простай называецца такая праводка, калі па якойнебудзь гаспадарчай апсрацыі адзін рахунак дэбстуюць і адзін рахунак крэдытуюць. Складанай з’яўляецца праводка, калі адзін рахунак дэбетуецца і крэдытуюцца некалькі рахункаў ці некалькі рахункаў дэбетуюцца і на агульную суму крэдытуецца адзін рахунак. Пры ўсякай праводцы сума, запісаная па дэбеце аднаго рахунку, павінна раўняцца суме, запісанай па крэдьше другога рахунку. У бухгалтарскай праводцы знаходзіць адлюстраванне падвойны запіс. Спосабы складання

71

бухгалтарскай праводкі залежаць ад выкарыстанай формы бухгалтарскага ўліку.
   Бухгалтарскі ўлік. Гл. Улік.
   Бюджэт [англ. budget уст. — сумка, кашалёк]. План паступлсння даходаў у распараджэнне дзяржавы і іх выкарыстання за пэўны тэрмін. Азначае таксама падлік чаканых даходаў і выдаткаў дзяржавы, прадпрыемства, установы, арганізацыі або асобы за пэўны тэрмін.
   Бюджэтны дэфіцьгг. Перавышэнне выдаткаў дзяржаўнага бюджэту над яго даходамі.
   Бюджэтныя ўстановы і арганізацыі. Установы і арганізацыі невытворчай сферы (адукацыі, аховы здароўя, навукі, культуры, дзяржаўнага кіравання, абароны краіны і г. д.), якія для ажыццяўлення сваёй дзейнасці атрымліваюць сродкі з дзяржаўнага бюджэту.
В
   Валавая прадукцыя. Агульны аб’ём прадукцыі ў грашовым вымярэнні, вырабленай за якінебудзь перыяд на прадпрыемствах і ў галінах народнай гаспадаркі.
   Валавы прыбытак. Сумарны прыбытак бсз якіхнебудзь вылікаў і адлічэнняў.
   Валюта [ад іт. valuta — цана, кошт]. Грашовая адзінка краіны, што ўдзельнічае ў міжнародным эканамічным абмене і іншых міжнародных сувязях, пры якіх адбываюцца грашовыя разлікі. У якасці валюты нацыянальная грашовая адзінка павінна атрымаць міжнародную «цану», якая выражаецца ў яе валютным курсе. На практыцы валюта выкарыстоўваецца ў форме нацыянальных банкнотаў, а таксама плацежных сродкаў і крэдытных інструментаў разліку (чэкі, тратты, пераводы і пад.). Да валюты адносяць, апрача таго, міжнародныя падліковыя грашовыя адзінкі (ЭКЮ, СДР), што эмітуюцца (выпускаюцца) міжурадавымі валютнакрэдытнымі арганізацыямі. Міжнароднае плацежнае абарачэнне абслугоўваецца пераважна вузкім колам свабодна канверсаваных валют (долар ЗША, марка ФРГ, французскі франк, англійскі фунт стэрлінгаў, японская іена). Менавіта гэтыя валюты складаюць асноўную частку сусветных валтотных рэзерваў.
   У шырокім разуменні валюта — грашовая сістэма і грашовая адзінка якойнебудзь краіны (рубель, злоты, долар і г. д.).
   Валютная інтэрвенцыя. Умяшанне цэнтральных эмісійных банкаў у валютныя апсрацьіі з мэтай павышэння або паніжэння курсу валюты сваёй краіны ці замежнай валюты. У тых выпадках, калі краіна зацікаўленая ў

72

павышэнні курсу сваёй валюты, цэнтральныя банкі звяртаюцца да масавага продажу замежнай і куплі нацыянальнай валюты. Калі ж ставіцца мэта панізіць курс сваёй валюты, адбываецца адваротнае — масавая купля замежнай і продаж нацыянальнай валюты.
   Валютная каціроўка. Вызначэнне курсаў замежных валют у адпаведнасці з дзейнымі заканадаўчымі нормамі і ўсталяванай практыкай. Звесткі пра валютную каціроўку публікуюцца ў спецыяльных бюлетэнях і прэсе. Адрозніваюць дзве асноўныя формы валютнай каціроўкі — прамую і ўскосную. Найболей пашырана прамая каціроўка, пры якой адзінка замежнай валюты выражаецца ў нацыянальнай валюце. Пры ўскоснай каціроўцы адзінка нацыянальнай валюты выражаецца ў замежнай валюце.
   Валютны курс. Прапорцыя абмену валют розньтх краін. У большасці валют свету гэтыя курсы ўвесь час вагаюцйа, адлюстроўваючы змену сітуацыі на валютных рынках.
   Валютныя аперацыі. Аперацыі, звязаныя з пераходам права ўласнасці на валютныя каштоўнасці, выкарыстаннем у якасці сродку плацяжу замежнай валюты, а таксама валюты Рэспублікі Беларусь пры ажыццяўленні знешнеэканамічнай дзейнасці, увозам і перасылкай на Беларусь зза мяжы і вывазам і перасылкай з Рэспублікі Бсларусь за мяжу валютных каштоўнасцяў, а таксама ажыццяўлсннем міжнародных грашовых пераводаў.
   Валютныя каштоўнасці. Аб’екты, якія ўцягнуты ў сферу міжнародных валютнафінансавых сувязяў. Да валютных каштоўнасцяў адносяцца: замежная валюта, каштоўныя паперы (чэкі, вэксалі, акрэдытывы, акцыі ды інш.) у замежнай валюце; каштоўныя металы (золата, срэбра, плаціна і інш.) у любым выглядзе, за выключэннем ювелірных і іншых бытавых вырабаў з гэтых металаў і лому такіх вырабаў; прыродныя каштоўныя камяні (алмазы, брыльянты, рубіны і інш.), за выключэннем ювелірных і бытавых вырабаў з гэтых камянёў.
   Валютныя рынкі. Нацыянальныя і міжнародныя банкі, біржы, праз якія праводзяцца купля, продаж, абмсн замежнай валюты, чэкаў, вэксаляў, пераводаў, іншыя грашовыя разлікі, звязаныя са знешнім гандлем, замежнымі капіталаўкладаннямі, турызмам і інш.
   Ваўчар [англ. voucher]. Toe, што і прыватызацыйны чэк.

73

   Венчурны бізнес [англ. venture — рызыкаваць]. Гэты від прадпрымальніцтва характэрны для камерцыялізацыі вынікаў навуковых даслсдаванняў у навукаёмістых, перш за ўсё ў высокатэхналагічных галінах, дзе перспектыва не гарантаваная і маецца значная доля рызыкі.
   Выдаткі абарачэння. Затраты ў грашовай форме, звязаныя з працэсам абарачэння тавараў, іх давядзеннем да пакупнікоў.
   Выдаткі (кошт) вытворчасці. Сукупнасць затрат жывой і арэчаўленай працы на вытворчасйь прадукцыі. Уключае ў сябе кошт спажытых сродкаў вытворчасці і рабочай сілы.
   Вэксаль [ням. Wechsel — размен]. Каштоўная папера, якая сведчыць безумоўнае грашовае абавязацельства вэксалядаўцы заплаціць да надыходу тэрміну пэўную суму грошай уладальніку вэксаля. Вэксалі падзяляюцца на простыя і пераводныя. Просты вэксаль выпісваецца пазычальнікам. Пераводны вэксаль (тратта) з’яўляецца пісьмовым загадам крэдытора пазычальніку аб выплаце апошнім пэўнай сумы трэцяй асобе (рэмітэнту). Пераводны вэксаль шырока выкарыстоўваецца ў знешнім гандлі як сродак афармлення крэдьттнаразліковых адносін.
Г
   Гандаль [ням. Handel]. Дзейнасць, звязаная з абаротам, купляй і продажам тавараў.
   Гарант [фр. garant]. Давернік; дзяржава, установа ці асоба, якая дас ў чымнебудзь гарантьпо.
   Гарантаваны крэдыт. Крэдыт, які дасцца аднымі прадпрыемствамі другім пад гарантыю банка або дзяржавы ў асобе ўрадавых органаў і ўстаноў.
   Гарантыя [фр. garantie]. Парука; умова, якая забяспечвас штонсбудзь.
д
   Дагавор. Пісьмовае або вуснае пагадненне пра ўзаемныя абавязацельствы.
   Дагаворанасць, дамоўленасць. Пагадненне, дасягнутае шляхам перагавораў.
   Дагаворная цана. Гл. Цана.
   Дарэнне. Дамова пра бязвыплатную перадачу маёмасці адной асобай (дароўцам) ва ўласнасць другой асобы.
   Датацыя [лац. dotatio — дар, ахвяраванне]. Дзяржаўная дапамога прадпрысмствам, установам і арга

74

нізацыям для пакрьшця страт або на іншыя мэты; даплата, матэрыяльная дапамога.
   Дыверсіфікацыя [лац. diversus — розны + fasere — рабіць]. Від стратэгіі маркетынгу, накіраваны на пашырэнне сфераў дзейнасці фірмы на рынках новых прадуктаў, выраб якіх не звязаны з асноўнай вытворчасцю.
   Дывідэнд [ад лац. dividcndus — тое, што належыць падзяліць]. Даход, які выплочваецца трымальнікам акцый акцыянернага таварыства з яго прыбытку па выніках гаспадарчай дзейнасці за год на падставе рашэння агульнага сходу акцыянераў,
   Дылер [англ. dealer — біржавы маклер]. Фізічная або юрыдычная асоба, дзейнасць якой сканцэнтравана на пералродажы тавараў, а таксама каштоўных папер і валют. Галоўнай асаблівасцю і адмстнай рысай аперацый дылера з’яўляецца ажыццяўленне іх, як правіла, ад свайго імя і за ўласны кошт.
   Дыяспара |ад гр. diaspora — рассеянне]. Знаходжанне значнай часткі народа (этнічнай супольнасці) паза краінай, з якой ён паходзіць.
   Дэбет [ад лац. debet — ён вінаваты]. Гэты бухгалтарскі тэрмін выкарыстоўвасцца для абазначэння левага боку бухгалтарскіх рахункаў. Дэбет характарызуе павелічэнне грашовых сродкаў для актыўных рахункаў і памяншэнне — для пасіўных. Гаспадарчыя аперацыі, што ажыццяўляюцца прадпрыемствам, запісваюцца ў дэбеце аднаго і крэдыце другога рахунку. Напрыклад, рух таварнаматэрыяльных каштоўнасцяў улічваецца ў актыўных маёмасных рахунках, пры гэтым у дэбсце ўлічваецца наяўнасць такіх каштоўнасцяў на пачатак года і паступленне іх на працягу справаздачнага года. Запазычанасць дэбітораў на пачатак года і яе наступнае павелічэннс паказваецца ў актыўных разліковых рахунках, пагашэнне запазычанасці крэдыторам — у пасіўных разліковых рахунках.
   Дэбітор [лац. debitor], Юрыдычная ці фізічная асоба, што мае запазычанасць якомунсбудзь прадпрыемству, арганізацыі або ўстанове.
   Дэбіторская запазычанасць. Запазычанасць якоганебудзь прадпрыемства ці асобы па плацяжах іншаму прадпрыемству.
   Дэвальвацыя [ням. Devalvation]. Памяншэнне афіцыйнай колькасці золата ў грашовай адзінцы краіны або зніжэнне яе курсу ў адносінах да валют іншых краін, якое праводзіцца ў заканадаўчым парадку (супрацьлсгл' рэвальвацыя).

75

   Дэвізы, адз. дэвіза [фр. devises], Вэксаль, чэк, акрэдытыў і пад., выпісаныя ў замежнай валюце для міжнародных разлікаў.
   Дэкларацыя [ад лац. declaratio — заява, абвестка]. 1. Афіцыйнае абвяшчэнне якіхнебудзь заяў, прынцыпаў, а таксама дакумент, у якім яны выкладзены. 2. Назва некаторых афіцыйных дакументаў з паведамленнем якіхнебудзь патрэбных звестак (падатковая дэкларацыя, мытная дэкларацыя, паштовая дэкларацыя).
 КНІГІ ОНЛАЙН